
Program Akuntansi Manufaktur dengan Excel untuk Laporan Keuangan dan Produksi
Perusahaan manufaktur memiliki karakteristik kegiatan usaha yang berbeda dibandingkan perusahaan dagang maupun perusahaan jasa. Jika perusahaan dagang pada umumnya membeli barang kemudian menjualnya kembali, perusahaan manufaktur melakukan proses yang lebih kompleks, yaitu mengolah bahan baku menjadi barang jadi melalui serangkaian proses produksi. Kegiatan tersebut membuat sistem administrasi dan akuntansi perusahaan manufaktur membutuhkan pencatatan yang lebih terstruktur. Perusahaan tidak hanya perlu mencatat transaksi penjualan dan pembelian, tetapi juga harus mengelola persediaan bahan baku, penggunaan bahan dalam proses produksi, tenaga kerja, biaya overhead pabrik, barang dalam proses, barang jadi, hingga perhitungan harga pokok produksi dan harga pokok penjualan. Program Akuntansi Perusahaan Manufaktur Excel.
Dalam kegiatan operasional sehari-hari, perusahaan manufaktur dapat memiliki berbagai transaksi yang saling berkaitan. Beberapa di antaranya meliputi:
Seluruh aktivitas tersebut saling berhubungan dan menghasilkan data yang cukup banyak. Sebagai contoh, ketika perusahaan membeli bahan baku, transaksi tersebut tidak hanya berkaitan dengan pembelian, tetapi juga memengaruhi persediaan bahan baku dan kas atau utang perusahaan. Ketika bahan baku digunakan dalam proses produksi, nilai persediaan bahan baku akan berubah dan menjadi bagian dari biaya produksi. Setelah proses produksi selesai, biaya tersebut berkaitan dengan nilai barang jadi dan pada akhirnya akan berhubungan dengan harga pokok penjualan ketika produk dijual.
2. Apa Itu Aplikasi Akuntansi dengan Excel untuk Perusahaan Manufaktur?
Aplikasi Akuntansi dengan Excel untuk Perusahaan Manufaktur adalah sistem administrasi, pencatatan transaksi, pengelolaan data keuangan, persediaan, dan produksi yang dibuat menggunakan Microsoft Excel. Aplikasi ini dirancang untuk membantu perusahaan manufaktur mengelola berbagai aktivitas yang berhubungan dengan pembelian bahan baku, persediaan, proses produksi, penjualan, biaya produksi, hingga penyusunan laporan keuangan. Program Akuntansi Perusahaan Manufaktur Excel . Berbeda dengan perusahaan dagang yang umumnya membeli dan menjual barang tanpa melalui proses pengolahan, perusahaan manufaktur memiliki proses yang lebih kompleks. Bahan baku harus dibeli, disimpan, digunakan dalam proses produksi, diolah menjadi barang dalam proses, kemudian menghasilkan barang jadi yang siap dijual.
Karena banyaknya aktivitas tersebut, perusahaan membutuhkan sistem pencatatan yang mampu menghubungkan antara data transaksi, persediaan, produksi, biaya, dan laporan keuangan.
Dengan menggunakan Excel, seluruh data tersebut dapat dikelola secara lebih terstruktur dalam satu workbook/aplikasi. Pengguna dapat memasukkan data master dan transaksi, kemudian data tersebut digunakan untuk membantu proses pengolahan informasi akuntansi dan menghasilkan berbagai laporan yang dibutuhkan perusahaan.
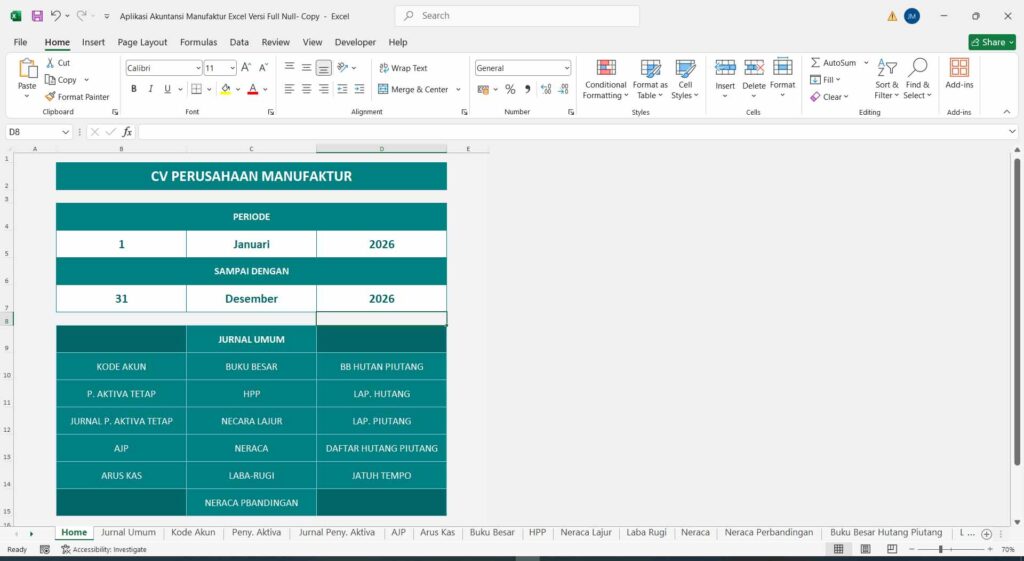
Alur Utama Aplikasi Akuntansi Manufaktur
Secara sederhana, alur kerja aplikasi akuntansi manufaktur dengan Excel dapat digambarkan sebagai berikut:
Data Master → Transaksi → Jurnal → Buku Besar → Persediaan → Produksi → HPP → Laporan Keuangan → Analisis
Setiap bagian memiliki fungsi yang saling berhubungan. Program Akuntansi Perusahaan Manufaktur Excel
-
Data Master
Tahap pertama adalah menyiapkan berbagai data dasar yang digunakan dalam aplikasi, seperti data perusahaan, daftar akun, data bahan baku, data barang jadi, supplier, customer, serta data pendukung lainnya.
-
Transaksi
Pengguna mencatat transaksi perusahaan, seperti pembelian bahan baku, penggunaan bahan baku, biaya produksi, produksi barang jadi, penjualan, penerimaan pembayaran, pembayaran supplier, pengeluaran kas, dan transaksi lainnya.
-
Jurnal
Data transaksi kemudian digunakan dalam proses pencatatan jurnal akuntansi. Jurnal menjadi dasar untuk mengelompokkan transaksi berdasarkan akun debit dan kredit.
-
Buku Besar
Transaksi yang telah dicatat dapat dikelompokkan berdasarkan akun sehingga pengguna dapat mengetahui pergerakan masing-masing akun dalam periode tertentu.
-
Persediaan
Aplikasi membantu mencatat pergerakan persediaan bahan baku maupun barang jadi, mulai dari saldo awal, penerimaan, pemakaian, produksi, penjualan, hingga saldo akhir.
-
Produksi
Data produksi digunakan untuk mencatat proses pengolahan bahan baku menjadi barang jadi. Informasi produksi dapat dikaitkan dengan jumlah produksi dan biaya yang dikeluarkan.
-
Harga Pokok Produksi (HPP)
Data bahan baku, tenaga kerja, dan biaya overhead pabrik dapat digunakan sebagai dasar dalam perhitungan Harga Pokok Produksi. Informasi ini penting untuk mengetahui biaya yang diperlukan perusahaan dalam menghasilkan produk.
-
Laporan Keuangan
Data yang telah diproses dapat digunakan untuk membantu menghasilkan laporan keuangan seperti laporan laba rugi, neraca, arus kas, neraca saldo, dan laporan pendukung lainnya.
-
Analisis
Informasi dari laporan keuangan dan laporan operasional dapat digunakan manajemen untuk melakukan evaluasi terhadap kondisi perusahaan, biaya produksi, persediaan, penjualan, keuntungan, serta kinerja usaha. Program Akuntansi Perusahaan Manufaktur Excel
Excel sebagai Media Pengelolaan Data
Dalam aplikasi ini, Microsoft Excel digunakan sebagai media untuk menyimpan, mengolah, dan menyajikan data. Pengguna tidak harus melakukan pencatatan secara terpisah untuk setiap kebutuhan apabila workbook telah dirancang dengan struktur yang saling terhubung. Program Akuntansi Perusahaan Manufaktur Excel Sebagai contoh, ketika pengguna mencatat pembelian bahan baku, data tersebut dapat menjadi bagian dari informasi pembelian dan persediaan. Selanjutnya, ketika bahan baku digunakan untuk produksi, pergerakan persediaannya dapat diperhitungkan kembali dalam proses produksi dan perhitungan biaya.
Dengan konsep tersebut, Excel tidak hanya digunakan sebagai tabel pencatatan biasa, tetapi dapat dikembangkan menjadi sebuah sistem administrasi dan akuntansi manufaktur sederhana.
Penggunaan Excel juga memberikan fleksibilitas karena pengguna dapat melihat, mengedit, memfilter, mengolah, dan mencetak data sesuai kebutuhan perusahaan. Format laporan juga dapat disesuaikan dengan sistem administrasi yang digunakan.
Namun, aplikasi Excel tetap perlu dirancang dengan struktur data, rumus, validasi, dan prosedur penggunaan yang baik agar pencatatan lebih konsisten dan risiko kesalahan dapat dikurangi.
Dengan demikian, Aplikasi Akuntansi dengan Excel untuk Perusahaan Manufaktur dapat menjadi salah satu alternatif bagi perusahaan yang membutuhkan sistem pencatatan akuntansi dan administrasi manufaktur yang praktis, mudah digunakan, serta dapat dikembangkan sesuai kebutuhan.
3. Siapa yang Membutuhkan Aplikasi Akuntansi Manufaktur?
Aplikasi Akuntansi Manufaktur dengan Excel dapat digunakan oleh berbagai jenis perusahaan yang melakukan kegiatan produksi atau mengolah bahan baku menjadi produk. Aplikasi ini terutama bermanfaat bagi perusahaan yang membutuhkan pencatatan terstruktur untuk transaksi keuangan, persediaan, produksi, biaya produksi, HPP, dan laporan keuangan.
Karena dibuat menggunakan Microsoft Excel, aplikasi dapat menjadi pilihan bagi perusahaan yang belum membutuhkan atau belum menggunakan sistem ERP maupun software manufaktur yang kompleks. Program Akuntansi Perusahaan Manufaktur Excel Berikut beberapa jenis usaha yang dapat memanfaatkan aplikasi akuntansi manufaktur.
-
Perusahaan Manufaktur
Perusahaan manufaktur merupakan pengguna utama aplikasi ini. Perusahaan dapat memanfaatkannya untuk mengelola transaksi pembelian, bahan baku, produksi, barang jadi, penjualan, biaya, serta laporan keuangan.
-
Pabrik Skala Kecil
Pabrik skala kecil yang masih melakukan pencatatan menggunakan buku, nota, atau file Excel yang terpisah dapat menggunakan aplikasi ini untuk membuat administrasi lebih terstruktur.
-
Pabrik Skala Menengah
Pabrik skala menengah biasanya memiliki transaksi dan aktivitas produksi yang lebih banyak. Sistem Excel yang terorganisasi dapat membantu bagian administrasi, keuangan, gudang, dan produksi mengelola data dengan lebih mudah.
-
UMKM Manufaktur
UMKM yang memproduksi barang sendiri juga membutuhkan pencatatan biaya bahan baku, biaya produksi, persediaan, penjualan, dan keuntungan. Aplikasi Excel dapat menjadi pilihan yang relatif sederhana untuk membantu kebutuhan tersebut.
-
Industri Makanan dan Minuman
Produsen makanan dan minuman dapat menggunakan aplikasi untuk mencatat bahan baku, proses produksi, produk jadi, pembelian, penjualan, persediaan, serta biaya produksi.
Contohnya antara lain usaha makanan olahan, minuman kemasan, roti, kue, makanan ringan, frozen food, dan produk sejenis.
-
Industri Pakaian dan Konveksi
Usaha konveksi dan produksi pakaian memiliki berbagai bahan seperti kain, benang, kancing, resleting, dan bahan pendukung lainnya. Aplikasi dapat membantu mencatat penggunaan bahan, proses produksi, hasil produksi, serta biaya yang berkaitan dengan pembuatan pakaian. Program Akuntansi Perusahaan Manufaktur Excel.
-
Industri Furniture
Produsen furniture dapat mengelola data bahan baku seperti kayu, multipleks, kaca, kain, cat, lem, serta komponen lainnya. Data tersebut dapat dikaitkan dengan proses produksi dan perhitungan biaya produk.
-
Industri Percetakan
Perusahaan percetakan dapat menggunakan aplikasi untuk mencatat bahan seperti kertas, tinta, bahan finishing, serta biaya produksi yang digunakan untuk menghasilkan produk cetak.
-
Industri Kemasan
Produsen kemasan dapat memanfaatkan aplikasi untuk mengelola bahan baku dan produk seperti kemasan plastik, kardus, kotak, label, dan berbagai jenis packaging lainnya.
-
Industri Elektronik
Perusahaan yang melakukan perakitan atau produksi perangkat elektronik dapat menggunakan sistem untuk membantu mengelola komponen, bahan baku, proses produksi, barang jadi, pembelian, penjualan, serta biaya.
-
Industri Komponen
Produsen komponen membutuhkan pencatatan bahan baku, proses produksi, jumlah hasil produksi, persediaan, dan biaya produksi. Aplikasi Excel dapat membantu mengorganisasi informasi tersebut dalam satu sistem.
-
Industri Kosmetik
Produsen kosmetik dapat menggunakan aplikasi untuk mengelola bahan baku, produksi, produk jadi, persediaan, pembelian, penjualan, dan biaya produksi sesuai kebutuhan administrasi perusahaan.
-
Industri Pengolahan Bahan Baku
Perusahaan yang membeli bahan mentah kemudian melakukan proses pengolahan menjadi produk baru juga dapat menggunakan aplikasi ini. Contohnya adalah perusahaan pengolahan hasil pertanian, makanan, kayu, plastik, logam, dan berbagai bahan lainnya.
-
Perusahaan Produksi Berdasarkan Pesanan
Aplikasi juga cocok untuk perusahaan yang memproduksi barang berdasarkan pesanan atau make to order. Perusahaan dapat mencatat pesanan pelanggan, kebutuhan bahan, proses produksi, biaya yang dikeluarkan, hingga penyelesaian dan penjualan produk.
Cocok untuk Berbagai Skala Usaha
Pada dasarnya, aplikasi akuntansi manufaktur dengan Excel tidak hanya ditujukan untuk perusahaan besar. Sistem ini dapat disesuaikan untuk kebutuhan UMKM, pabrik kecil, perusahaan menengah, maupun perusahaan manufaktur dengan aktivitas produksi yang lebih kompleks.
Yang paling penting adalah menyesuaikan struktur aplikasi dengan proses bisnis perusahaan. Setiap perusahaan dapat memiliki metode produksi, jenis bahan baku, sistem persediaan, struktur biaya, dan pola transaksi yang berbeda.
Oleh karena itu, sebelum menggunakan aplikasi, perusahaan sebaiknya menentukan terlebih dahulu kebutuhan pencatatan yang diperlukan, termasuk data master, transaksi pembelian dan penjualan, persediaan, produksi, biaya produksi, HPP, serta laporan keuangan.
Dengan sistem pencatatan yang terstruktur, Excel dapat menjadi media yang membantu perusahaan mengintegrasikan informasi administrasi, akuntansi, keuangan, persediaan, dan produksi dalam satu workbook.
4. Jenis Perusahaan Manufaktur yang Dapat Menggunakan
Aplikasi Akuntansi Manufaktur dengan Excel dapat digunakan oleh berbagai jenis perusahaan yang melakukan kegiatan pengolahan bahan baku menjadi barang dalam proses maupun produk jadi. Setiap industri memiliki karakteristik bahan baku, proses produksi, tenaga kerja, mesin, dan struktur biaya yang berbeda.
Meskipun demikian, prinsip dasar pencatatannya memiliki kesamaan, yaitu mencatat bahan baku, proses produksi, biaya produksi, persediaan, penjualan, serta transaksi keuangan perusahaan.
Berikut beberapa jenis industri manufaktur yang dapat menggunakan aplikasi ini.
Industri Makanan dan Minuman
Industri makanan dan minuman merupakan salah satu jenis usaha manufaktur yang memiliki aktivitas produksi secara rutin. Bahan baku dibeli dari supplier kemudian diproses melalui tahapan produksi hingga menjadi produk yang siap dijual.
Contoh usaha yang dapat menggunakan aplikasi ini antara lain:
- Produksi makanan.
- Industri minuman.
- Produksi roti dan bakery.
- Industri snack dan makanan ringan.
- Produksi frozen food.
- Produksi makanan olahan.
- Produksi makanan kemasan.
- Produksi minuman kemasan.
Aplikasi dapat digunakan untuk mencatat bahan baku, pembelian, penggunaan bahan dalam produksi, biaya tenaga kerja, biaya overhead, hasil produksi, persediaan barang jadi, penjualan, dan perhitungan biaya produksi.
Konveksi dan Pakaian
Industri konveksi memiliki proses produksi yang melibatkan berbagai bahan dan aktivitas, mulai dari pembelian bahan hingga menghasilkan pakaian atau produk tekstil siap jual.
Data yang dapat dikelola antara lain:
- Kain.
- Benang.
- Kancing.
- Resleting.
- Label.
- Aksesori.
- Bahan pendukung lainnya.
- Tenaga kerja langsung.
- Biaya produksi.
- Produk jadi.
Aplikasi dapat membantu perusahaan mencatat penggunaan bahan baku dalam proses produksi, jumlah produk yang dihasilkan, biaya tenaga kerja, serta biaya lainnya yang berkaitan dengan produksi.
Furniture
Industri furniture mengolah berbagai bahan menjadi produk seperti meja, kursi, lemari, rak, tempat tidur, dan produk furniture lainnya.
Beberapa bahan dan komponen yang dapat dikelola antara lain:
- Kayu.
- Multipleks.
- Cat.
- Lem.
- Kaca.
- Kain.
- Paku dan sekrup.
- Handle.
- Engsel.
- Hardware furniture.
- Bahan pendukung lainnya.
Selain bahan baku, perusahaan juga perlu memperhitungkan tenaga kerja, penggunaan mesin, biaya listrik, biaya finishing, dan biaya overhead lainnya untuk memperoleh informasi biaya produksi yang lebih lengkap.
Percetakan
Perusahaan percetakan memiliki proses produksi yang menggunakan berbagai bahan dan mesin untuk menghasilkan produk cetak.
Contoh bahan dan biaya yang dapat dikelola meliputi:
- Kertas.
- Tinta.
- Toner.
- Bahan cetak.
- Bahan finishing.
- Lem.
- Plastik atau bahan kemasan.
- Tenaga kerja.
- Biaya penggunaan mesin.
- Biaya listrik.
- Biaya produksi lainnya.
Aplikasi dapat membantu menghubungkan pembelian bahan, pemakaian bahan, proses produksi, hasil cetak, biaya produksi, penjualan, dan laporan keuangan.
Industri Kemasan
Industri kemasan mengolah bahan baku menjadi berbagai jenis produk packaging yang digunakan oleh perusahaan lain maupun konsumen.
Contohnya adalah:
- Kemasan makanan.
- Kemasan minuman.
- Kardus.
- Box.
- Plastik kemasan.
- Paper bag.
- Label.
- Packaging custom.
Aplikasi dapat digunakan untuk mencatat bahan baku yang digunakan, proses produksi, biaya tenaga kerja, biaya mesin, biaya overhead, hingga produk jadi yang siap dikirim kepada pelanggan.
Kosmetik
Industri kosmetik mengolah berbagai bahan menjadi produk seperti skincare, sabun, lotion, parfum, dan produk perawatan lainnya.
Sistem dapat digunakan untuk membantu mengelola:
- Bahan baku.
- Bahan tambahan.
- Kemasan.
- Proses produksi.
- Tenaga kerja.
- Biaya produksi.
- Persediaan barang jadi.
- Penjualan.
- HPP.
-
Elektronik dan Komponen
Industri elektronik dan komponen memiliki kebutuhan pencatatan bahan serta komponen yang cukup beragam.
Contohnya:
- Komponen elektronik.
- Kabel.
- PCB.
- Casing.
- Baut.
- Modul.
- Komponen pendukung.
- Produk rakitan.
Aplikasi dapat membantu mencatat pembelian komponen, penggunaan komponen dalam proses produksi, hasil produksi, persediaan, serta biaya produksi.
Pengolahan Bahan Baku
Perusahaan yang membeli bahan mentah kemudian mengolahnya menjadi produk baru juga dapat menggunakan aplikasi ini.
Contohnya:
- Pengolahan hasil pertanian.
- Pengolahan hasil perkebunan.
- Pengolahan kayu.
- Pengolahan plastik.
- Pengolahan logam.
- Pengolahan bahan pangan.
- Industri bahan bangunan.
-
Produksi Berdasarkan Pesanan
Aplikasi juga dapat digunakan oleh perusahaan yang menjalankan sistem produksi berdasarkan pesanan (make to order).
Dalam model ini, perusahaan memproduksi barang berdasarkan permintaan pelanggan. Oleh karena itu, pencatatan bahan baku, biaya produksi, tenaga kerja, dan hasil produksi dapat dikaitkan dengan pesanan tertentu.
Contohnya adalah:
- Furniture custom.
- Percetakan custom.
- Konveksi berdasarkan pesanan.
- Kemasan custom.
- Produk promosi.
- Produk manufaktur dengan spesifikasi pelanggan.

5. Fitur Utama Aplikasi Akuntansi Manufaktur dengan Excel
Fitur utama Aplikasi Akuntansi Manufaktur dengan Excel dirancang untuk membantu mengelola data perusahaan mulai dari data master, transaksi, pencatatan akuntansi, persediaan, proses produksi, perhitungan biaya produksi, hingga penyusunan laporan keuangan.
Konsep utama aplikasi adalah menghubungkan berbagai bagian administrasi dan akuntansi dalam satu workbook sehingga data dapat dikelola secara lebih terstruktur.
Berikut beberapa fitur utama yang dapat terdapat dalam aplikasi.
-
Form Login
Form Login merupakan halaman awal yang digunakan sebelum pengguna masuk ke dalam aplikasi.
Fitur ini dapat digunakan untuk:
- Memasukkan username.
- Memasukkan password.
- Membatasi akses pengguna.
- Menampilkan halaman awal aplikasi.
- Mengarahkan pengguna menuju Dashboard.
- Menjaga agar penggunaan aplikasi lebih terorganisasi.
Dengan adanya halaman login, aplikasi dapat memberikan pengalaman penggunaan yang lebih menyerupai sistem aplikasi administrasi dan akuntansi.
Dalam penerapannya, hak akses tetap perlu disesuaikan dengan kebutuhan dan kemampuan keamanan Excel yang digunakan.
-
Form Data Perusahaan
Form Data Perusahaan digunakan untuk menyimpan informasi identitas perusahaan yang menggunakan aplikasi.
Data yang dapat dimasukkan antara lain:
- Nama perusahaan.
- Alamat perusahaan.
- Nomor telepon.
- Email.
- NPWP.
- Tahun buku.
- Nama pimpinan.
- Logo perusahaan.
- Informasi identitas lainnya.
Data perusahaan tersebut dapat digunakan secara otomatis sebagai identitas pada berbagai laporan.
Sebagai contoh, ketika pengguna mencetak laporan laba rugi, neraca, laporan penjualan, atau laporan lainnya, nama dan informasi perusahaan dapat ditampilkan pada bagian header laporan.
Dengan demikian, pengguna tidak perlu mengetik ulang identitas perusahaan pada setiap laporan.
-
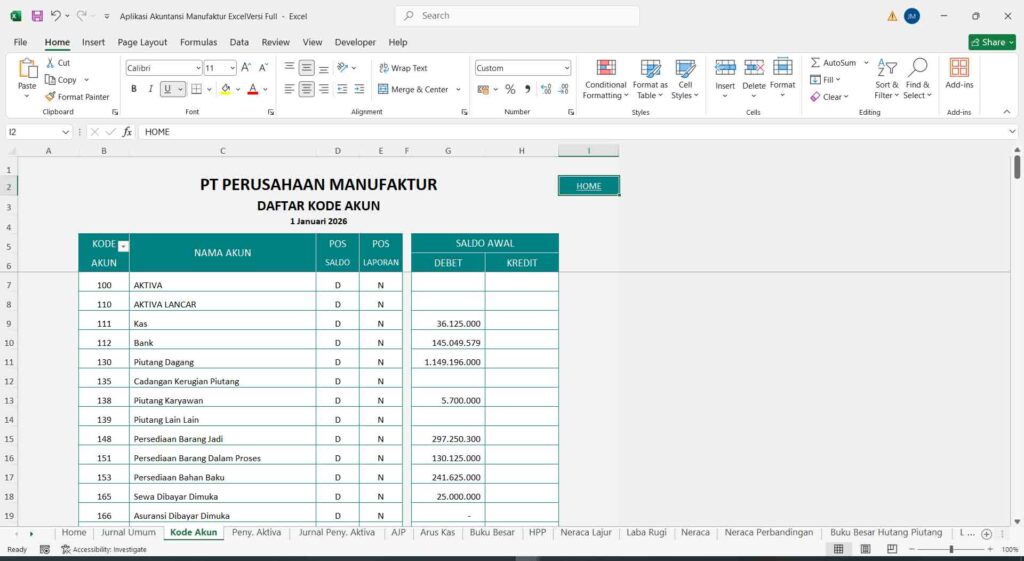
Data Akun / Chart of Accounts
Data Akun atau Chart of Accounts (COA) merupakan bagian penting dalam aplikasi akuntansi. Data ini digunakan untuk mengelola daftar akun yang menjadi dasar pencatatan transaksi dan penyusunan laporan keuangan.
Setiap akun dapat diberikan kode dan nama akun sehingga transaksi dapat diklasifikasikan secara lebih terstruktur.
Secara umum, akun dapat dikelompokkan menjadi beberapa kategori berikut.
-
Aset
Akun aset digunakan untuk mencatat sumber daya atau kekayaan perusahaan.
Contohnya:
- Kas.
- Bank.
- Piutang usaha.
- Persediaan bahan baku.
- Persediaan barang dalam proses.
- Persediaan barang jadi.
- Peralatan.
- Mesin.
- Kendaraan.
- Aset tetap lainnya.
Untuk perusahaan manufaktur, persediaan dapat menjadi bagian yang sangat penting karena terdapat beberapa tahapan persediaan, mulai dari bahan baku, barang dalam proses, hingga barang jadi.
-
Liabilitas
Liabilitas digunakan untuk mencatat kewajiban perusahaan kepada pihak lain.
Contohnya:
- Utang usaha.
- Utang biaya.
- Utang gaji.
- Utang pajak.
- Utang lainnya.
Data utang tersebut dapat digunakan untuk membantu memantau kewajiban perusahaan yang harus dibayarkan.
-
Ekuitas
Ekuitas digunakan untuk mencatat hak pemilik terhadap aset perusahaan setelah dikurangi kewajiban.
Contohnya:
- Modal.
- Tambahan modal.
- Laba ditahan.
- Laba tahun berjalan.
-
Pendapatan
Kelompok pendapatan digunakan untuk mencatat penghasilan yang diperoleh perusahaan dari aktivitas usahanya.
Contoh utama:
- Penjualan.
Apabila perusahaan memiliki beberapa jenis produk, akun pendapatan dapat disusun sesuai kebutuhan sistem pencatatan perusahaan.
-
Beban
Akun beban digunakan untuk mencatat biaya yang timbul dalam kegiatan operasional perusahaan.
Contohnya:
- Beban gaji.
- Beban listrik.
- Beban administrasi.
- Beban pemasaran.
- Beban telepon.
- Beban internet.
- Beban transportasi.
- Beban penyusutan.
- Beban operasional lainnya.
-
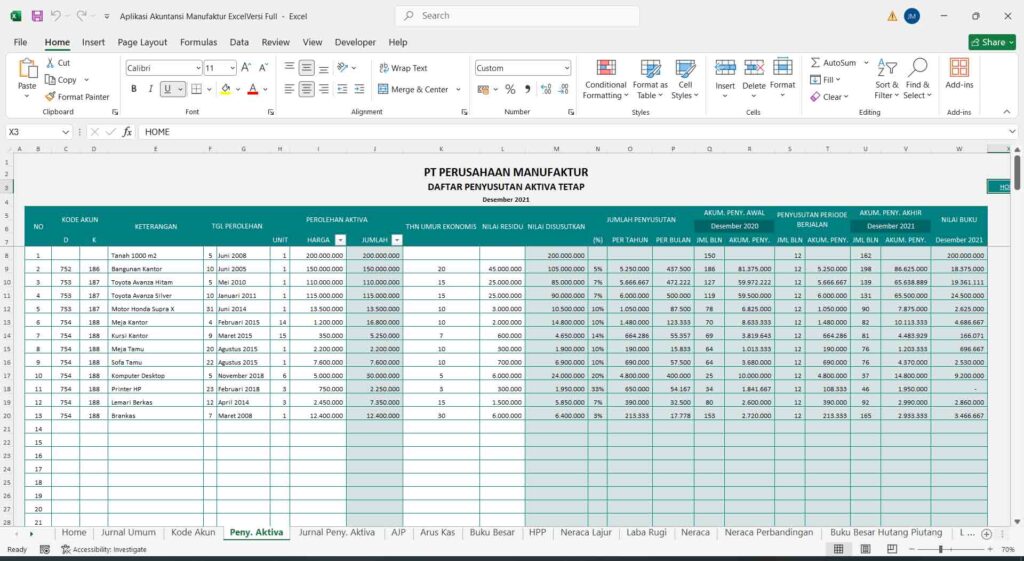
Akun Produksi
Selain akun-akun umum dalam akuntansi, perusahaan manufaktur membutuhkan akun yang berkaitan dengan proses produksi.
Contohnya:
- Bahan baku.
- Tenaga kerja langsung.
- Biaya overhead pabrik.
- Barang dalam proses.
- Harga pokok produksi.
- Harga pokok penjualan.
Akun produksi tersebut membantu menghubungkan aktivitas produksi dengan pencatatan akuntansi.
Pentingnya Chart of Accounts pada Perusahaan Manufaktur
Chart of Accounts bukan sekadar daftar nama akun. Struktur COA yang baik akan membantu perusahaan mengelompokkan transaksi berdasarkan jenisnya sehingga data dapat digunakan untuk menghasilkan laporan yang lebih terstruktur.
Sebagai contoh, pembelian bahan baku dapat dicatat sebagai persediaan bahan baku. Ketika bahan tersebut digunakan dalam proses produksi, nilai bahan yang digunakan dapat diperhitungkan sebagai bagian dari biaya produksi.
Selanjutnya, biaya tenaga kerja langsung dan biaya overhead pabrik dapat diperhitungkan bersama biaya bahan baku untuk memperoleh informasi Harga Pokok Produksi (HPP).
Informasi tersebut kemudian dapat digunakan dalam penyusunan laporan keuangan dan analisis kinerja perusahaan.
Struktur Data Akun yang Dapat Digunakan
Dalam aplikasi Excel, data akun dapat dibuat dalam bentuk tabel dengan beberapa kolom, misalnya:
| Kode Akun | Nama Akun | Kelompok | Subkelompok | Saldo Normal | Status |
| 1101 | Kas | Aset | Aset Lancar | Debit | Aktif |
| 1102 | Bank | Aset | Aset Lancar | Debit | Aktif |
| 1201 | Persediaan Bahan Baku | Aset | Persediaan | Debit | Aktif |
| 1202 | Barang Dalam Proses | Aset | Persediaan | Debit | Aktif |
| 1203 | Persediaan Barang Jadi | Aset | Persediaan | Debit | Aktif |
| 2101 | Utang Usaha | Liabilitas | Utang Lancar | Kredit | Aktif |
| 3101 | Modal | Ekuitas | Modal | Kredit | Aktif |
| 4101 | Penjualan | Pendapatan | Penjualan | Kredit | Aktif |
| 5101 | Beban Gaji | Beban | Operasional | Debit | Aktif |
Struktur tersebut dapat disesuaikan dengan kebutuhan masing-masing perusahaan.
Hubungan Data Akun dengan Fitur Lain
Data akun menjadi salah satu fondasi utama dalam aplikasi karena digunakan oleh berbagai modul lainnya.
Secara sederhana hubungan tersebut dapat digambarkan sebagai berikut:
Data Akun → Transaksi → Jurnal → Buku Besar → Neraca Saldo → Laporan Keuangan
Sementara pada sisi manufaktur:
Bahan Baku + Tenaga Kerja + Overhead → Produksi → Barang Dalam Proses → Barang Jadi → HPP → Laporan Keuangan
Dengan struktur tersebut, aplikasi tidak hanya berfungsi sebagai tempat memasukkan data, tetapi juga dapat membantu menghubungkan aktivitas operasional perusahaan dengan informasi akuntansi.
Oleh karena itu, penyusunan Chart of Accounts perlu dilakukan dengan memperhatikan karakteristik perusahaan, jenis transaksi, proses produksi, kebutuhan laporan, dan tingkat detail informasi yang ingin diperoleh manajemen.
6. Data Master Barang dan Produk
Data Master Barang dan Produk digunakan untuk mengelola seluruh data barang yang berkaitan dengan aktivitas pembelian, persediaan, produksi, dan penjualan perusahaan.
Dalam perusahaan manufaktur, barang yang dikelola tidak hanya berupa produk yang siap dijual. Perusahaan juga memiliki berbagai bahan dan barang yang digunakan selama proses produksi. Oleh karena itu, data master perlu membedakan antara bahan baku, bahan penolong, barang dalam proses, dan barang jadi.
Beberapa informasi yang dapat dimasukkan dalam data master barang antara lain:
- Kode barang.
- Nama barang.
- Jenis barang.
- Satuan.
- Harga.
- Minimum stok.
- Supplier.
- Status barang.
- Keterangan.
Kelompok Barang
Agar pengelolaan persediaan lebih terstruktur, barang dapat dikelompokkan menjadi beberapa kategori.
-
Bahan Baku
Bahan baku merupakan material utama yang digunakan dalam proses produksi dan menjadi bagian dari produk yang dihasilkan.
Contohnya:
- Tepung pada industri makanan.
- Kain pada industri konveksi.
- Kayu pada industri furniture.
- Kertas pada industri percetakan.
- Bahan plastik pada industri kemasan.
Data bahan baku dapat digunakan dalam pencatatan pembelian, persediaan, pengeluaran bahan, produksi, dan perhitungan biaya produksi.
-
Bahan Penolong
Bahan penolong merupakan bahan yang digunakan untuk mendukung proses produksi tetapi tidak selalu menjadi komponen utama produk.
Contohnya:
- Lem.
- Cat.
- Pelumas.
- Bahan pembersih.
- Bahan pendukung produksi.
- Material kecil lainnya.
Pengelolaan bahan penolong penting karena penggunaannya dapat menjadi bagian dari biaya produksi atau biaya overhead pabrik sesuai kebijakan akuntansi perusahaan.
-
Barang Dalam Proses
Barang Dalam Proses (Work in Process/WIP) merupakan produk yang masih berada dalam tahapan produksi dan belum selesai menjadi barang jadi.
Pencatatan barang dalam proses membantu perusahaan mengetahui nilai atau jumlah produk yang masih dalam tahap pengerjaan pada periode tertentu.
-
Barang Jadi
Barang jadi merupakan produk yang telah selesai diproduksi dan siap untuk disimpan, dijual, atau dikirim kepada pelanggan.
Contohnya:
- Roti.
- Pakaian.
- Meja.
- Buku.
- Kemasan.
- Produk elektronik.
- Produk manufaktur lainnya.
Minimum Stok
Fitur minimum stok dapat digunakan untuk menentukan batas persediaan yang perlu diperhatikan.
Sebagai contoh, perusahaan menetapkan minimum stok bahan baku tepung sebanyak 100 kg. Apabila stok turun di bawah batas tersebut, pengguna dapat mengetahui bahwa bahan tersebut perlu dipertimbangkan untuk dilakukan pembelian kembali.
Supplier Barang
Data supplier dapat dikaitkan dengan barang tertentu sehingga pengguna dapat mengetahui pemasok yang biasa menyediakan bahan tersebut.
Hal ini dapat membantu ketika perusahaan membutuhkan pembelian ulang bahan baku.
Status Barang
Status barang dapat digunakan untuk menunjukkan apakah suatu barang masih aktif digunakan atau sudah tidak digunakan.
Contohnya:
- Aktif.
- Tidak aktif.
Dengan adanya data master barang yang terstruktur, transaksi pembelian, pengeluaran bahan, produksi, persediaan, dan penjualan dapat menggunakan data yang sama sehingga pencatatan menjadi lebih konsisten.
7. Data Supplier
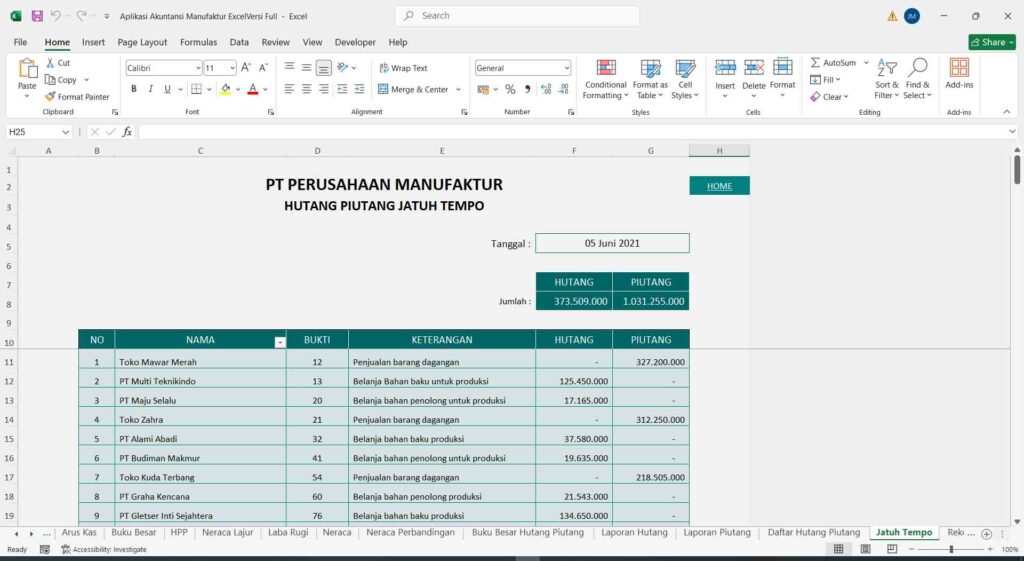
Data Supplier digunakan untuk menyimpan informasi pemasok yang berhubungan dengan perusahaan. Data ini penting terutama bagi perusahaan manufaktur karena sebagian besar bahan baku dan bahan pendukung produksi diperoleh melalui pembelian dari supplier.
Dengan adanya master supplier, pengguna tidak perlu mengetik ulang informasi pemasok setiap kali melakukan transaksi pembelian.
Data Supplier yang Dapat Dikelola
Informasi supplier dapat mencakup:
- Kode supplier.
- Nama supplier.
- Alamat.
- Kontak person.
- Nomor telepon.
- Email.
- NPWP.
- Keterangan.
Kode supplier dapat digunakan sebagai identitas unik dalam aplikasi. Sementara informasi lainnya membantu perusahaan mengelola data pemasok dan melakukan komunikasi apabila diperlukan.
Hubungan Supplier dengan Pembelian
Data supplier dapat digunakan dalam Form Pembelian Bahan Baku.
Contohnya, ketika perusahaan melakukan pembelian bahan baku dari supplier tertentu, pengguna cukup memilih kode atau nama supplier dari data master.
Informasi pembelian kemudian dapat digunakan untuk mengetahui:
- Supplier yang melakukan transaksi.
- Bahan yang dibeli.
- Jumlah pembelian.
- Nilai pembelian.
- Tanggal pembelian.
- Status pembayaran.
- Utang kepada supplier.
Hubungan Supplier dengan Utang
Apabila pembelian dilakukan secara kredit, transaksi tersebut dapat menjadi dasar pencatatan utang usaha.
Secara sederhana:
Supplier → Pembelian → Utang Usaha → Pembayaran
Sedangkan apabila pembelian dilakukan secara tunai:
Supplier → Pembelian → Kas/Bank
Dengan demikian, master supplier tidak hanya berfungsi sebagai database kontak pemasok, tetapi juga menjadi bagian dari alur administrasi pembelian dan pengelolaan utang perusahaan.
8. Data Customer
Data Customer digunakan untuk mengelola informasi pelanggan yang melakukan pembelian produk perusahaan.
Dalam perusahaan manufaktur, pelanggan dapat berasal dari distributor, toko, perusahaan lain, reseller, maupun konsumen yang melakukan pemesanan produk.
Master customer membantu perusahaan menyimpan data pelanggan secara terstruktur dan dapat digunakan kembali pada transaksi penjualan.
Data Customer yang Dapat Dikelola
Informasi pelanggan dapat mencakup:
- Kode customer.
- Nama customer.
- Alamat.
- Nomor telepon.
- Email.
- NPWP.
- Syarat pembayaran.
- Batas kredit.
- Keterangan.
Syarat Pembayaran
Kolom syarat pembayaran dapat digunakan untuk mencatat ketentuan pembayaran yang disepakati dengan pelanggan.
Contohnya:
- Tunai.
- COD.
- 7 hari.
- 14 hari.
- 30 hari.
- 60 hari.
Informasi ini dapat membantu bagian keuangan mengetahui ketentuan pembayaran yang berlaku untuk masing-masing pelanggan.
Batas Kredit
Untuk pelanggan yang melakukan transaksi secara kredit, perusahaan dapat menetapkan batas kredit.
Batas kredit membantu perusahaan mengendalikan pemberian kredit kepada pelanggan dan mengurangi risiko piutang yang terlalu besar.
Sebagai contoh, perusahaan menetapkan batas kredit Rp50.000.000 untuk seorang customer. Informasi tersebut dapat digunakan sebagai salah satu bahan pertimbangan ketika melakukan transaksi penjualan kredit.
Hubungan Customer dengan Penjualan dan Piutang
Data customer dapat digunakan dalam transaksi penjualan.
Alurnya dapat digambarkan sebagai berikut:
Customer → Penjualan → Piutang/Kas → Pembayaran
Jika penjualan dilakukan secara kredit, transaksi akan menghasilkan piutang usaha. Ketika pelanggan melakukan pembayaran, pembayaran tersebut dapat digunakan untuk mengurangi saldo piutang.
Dengan demikian, data customer dapat membantu perusahaan dalam mengelola administrasi pelanggan sekaligus mendukung pencatatan penjualan dan piutang.
9. Form Pembelian Bahan Baku
Form Pembelian Bahan Baku digunakan untuk mencatat transaksi pembelian bahan yang diperlukan dalam kegiatan produksi.
Pembelian bahan baku merupakan salah satu transaksi penting dalam perusahaan manufaktur karena menjadi awal dari siklus persediaan dan produksi.
Melalui form ini, pengguna dapat mencatat informasi pembelian secara terstruktur sehingga data dapat digunakan untuk membantu memperbarui persediaan dan pencatatan keuangan.
Informasi Pembelian
Data yang dapat dicatat antara lain:
- Nomor transaksi.
- Tanggal transaksi.
- Supplier.
- Kode bahan.
- Nama bahan.
- Jumlah.
- Satuan.
- Harga.
- Total.
- Metode pembayaran.
- Keterangan.
Contoh Transaksi
Misalnya perusahaan membeli:
100 kg bahan baku A dengan harga Rp20.000/kg.
Maka nilai pembelian adalah:
100 kg × Rp20.000 = Rp2.000.000
Apabila pembelian dilakukan secara kredit, transaksi tersebut dapat menjadi utang kepada supplier.
Sedangkan apabila pembayaran dilakukan secara tunai, transaksi dapat mengurangi saldo kas atau bank perusahaan.
Hubungan dengan Persediaan dan Akuntansi
Transaksi pembelian bahan baku dapat terhubung dengan beberapa bagian dalam aplikasi.
Secara sederhana:
Pembelian → Persediaan → Utang/Kas → Jurnal
Ketika pembelian dicatat, jumlah bahan yang diterima dapat menambah persediaan bahan baku.
Jika pembelian dilakukan secara kredit:
Persediaan Bahan Baku bertambah → Utang Usaha bertambah
Jika dilakukan secara tunai:
Persediaan Bahan Baku bertambah → Kas/Bank berkurang
Transaksi tersebut selanjutnya dapat menjadi dasar pencatatan jurnal dan digunakan dalam laporan terkait pembelian, persediaan, utang, dan keuangan.
Manfaat Form Pembelian
Dengan menggunakan form pembelian, perusahaan dapat lebih mudah:
- Mencatat pembelian bahan baku.
- Mengetahui riwayat pembelian.
- Mengetahui supplier.
- Mengontrol jumlah bahan yang dibeli.
- Memantau nilai pembelian.
- Menghubungkan pembelian dengan persediaan.
- Memantau utang kepada supplier.
- Menyediakan data untuk pencatatan jurnal.
Form pembelian menjadi salah satu bagian penting dalam membangun hubungan antara aktivitas pengadaan bahan baku, gudang, keuangan, dan akuntansi.
10. Form Pengeluaran Bahan Baku
Form Pengeluaran Bahan Baku digunakan untuk mencatat bahan baku yang dikeluarkan dari gudang untuk digunakan dalam proses produksi.
Pada perusahaan manufaktur, pembelian bahan baku belum berarti bahan tersebut langsung menjadi biaya produksi. Bahan yang dibeli biasanya terlebih dahulu masuk ke persediaan dan kemudian dikeluarkan ketika dibutuhkan untuk kegiatan produksi.
Oleh karena itu, pencatatan pengeluaran bahan menjadi bagian penting dalam pengelolaan persediaan dan perhitungan biaya produksi.
Alur Pengeluaran Bahan
Secara sederhana, prosesnya dapat digambarkan sebagai:
Gudang → Pengeluaran Bahan → Produksi
Bahan baku yang sebelumnya tercatat sebagai persediaan akan berkurang ketika dikeluarkan untuk proses produksi.
Informasi yang Dapat Dicatat
Form pengeluaran bahan dapat mencakup:
- Nomor transaksi.
- Tanggal.
- Nomor produksi.
- Kode bahan.
- Nama bahan.
- Jumlah.
- Satuan.
- Keterangan.
Nomor produksi dapat digunakan untuk menghubungkan penggunaan bahan dengan proses produksi tertentu.
Contoh
Misalnya perusahaan memiliki persediaan:
Bahan Baku Tepung = 1.000 kg
Kemudian bagian produksi membutuhkan:
200 kg tepung untuk Produksi PRD-001.
Setelah transaksi pengeluaran bahan dicatat, saldo persediaan bahan baku menjadi:
1.000 kg − 200 kg = 800 kg
Nilai bahan yang digunakan tersebut kemudian dapat menjadi salah satu komponen dalam perhitungan biaya produksi.
Hubungan dengan Produksi
Pengeluaran bahan dapat dikaitkan dengan nomor produksi tertentu sehingga perusahaan dapat mengetahui bahan yang digunakan untuk menghasilkan suatu produk.
Contohnya:
PRD-001
- Tepung: 200 kg.
- Gula: 50 kg.
- Bahan tambahan: 10 kg.
Data tersebut dapat menjadi dasar untuk menghitung penggunaan bahan dalam proses produksi.
Hubungan dengan Persediaan
Setiap pengeluaran bahan akan memengaruhi saldo persediaan.
Secara sederhana:
Saldo Awal + Pembelian − Pengeluaran = Saldo Akhir
Dengan demikian, data pengeluaran bahan dapat digunakan untuk membantu memantau ketersediaan bahan baku di gudang.
Hubungan dengan Biaya Produksi
Bahan baku yang digunakan dalam proses produksi merupakan salah satu komponen penting dalam biaya produksi.
Secara umum:
Biaya Produksi = Bahan Baku + Tenaga Kerja Langsung + Biaya Overhead Pabrik
Oleh karena itu, data pengeluaran bahan yang tercatat dengan baik dapat menjadi dasar untuk proses berikutnya, yaitu pencatatan produksi dan perhitungan Harga Pokok Produksi (HPP).
Dengan adanya form ini, perusahaan dapat mengurangi ketergantungan pada pencatatan manual dan memiliki riwayat penggunaan bahan yang lebih mudah ditelusuri berdasarkan tanggal maupun nomor produksi.
13. Perhitungan Biaya Produksi
Salah satu fitur penting dalam Aplikasi Akuntansi Manufaktur dengan Excel adalah membantu perusahaan mencatat dan menghitung biaya produksi. Informasi biaya produksi diperlukan untuk mengetahui berapa biaya yang dikeluarkan perusahaan dalam menghasilkan suatu produk.
Pada perusahaan manufaktur, biaya produksi secara umum terdiri dari tiga komponen utama, yaitu bahan baku, tenaga kerja langsung, dan biaya overhead pabrik (BOP).
-
Bahan Baku
Bahan baku adalah biaya bahan yang digunakan dalam proses produksi untuk menghasilkan produk.
Contohnya:
- Tepung untuk produksi roti.
- Kain untuk produksi pakaian.
- Kayu untuk produksi furniture.
- Kertas untuk produk percetakan.
- Plastik untuk produksi kemasan.
Data bahan baku dapat berasal dari transaksi pengeluaran bahan dari gudang yang digunakan untuk produksi.
Sebagai contoh, perusahaan menggunakan bahan baku senilai Rp5.000.000 dalam satu periode produksi. Nilai tersebut menjadi salah satu komponen biaya produksi.
-
Tenaga Kerja Langsung
Tenaga kerja langsung adalah biaya tenaga kerja yang dapat dikaitkan secara langsung dengan proses pembuatan produk.
Contohnya adalah upah operator produksi, pekerja perakitan, penjahit, atau tenaga produksi lainnya yang secara langsung mengerjakan produk.
Misalnya, dalam satu periode perusahaan mengeluarkan biaya tenaga kerja langsung sebesar Rp3.000.000.
Biaya tersebut menjadi komponen kedua dalam perhitungan biaya produksi.
-
Biaya Overhead Pabrik
Biaya Overhead Pabrik (BOP) merupakan biaya produksi selain bahan baku langsung dan tenaga kerja langsung. Program Akuntansi Perusahaan Manufaktur Excel
Contohnya:
- Listrik pabrik.
- Penyusutan mesin.
- Pemeliharaan mesin.
- Bahan penolong.
- Biaya perawatan fasilitas produksi.
- Biaya pabrik lainnya.
Sebagai contoh, perusahaan memiliki biaya overhead pabrik sebesar Rp2.000.000 dalam satu periode.
Formula Biaya Produksi
Secara sederhana, konsep perhitungannya adalah:
Biaya Produksi = Bahan Baku + Tenaga Kerja Langsung + Biaya Overhead Pabrik
Contoh:
- Bahan baku = Rp5.000.000
- Tenaga kerja langsung = Rp3.000.000
- BOP = Rp2.000.000
Maka:
Biaya Produksi = Rp5.000.000 + Rp3.000.000 + Rp2.000.000
Biaya Produksi = Rp10.000.000
Dalam aplikasi Excel, data dari masing-masing komponen tersebut dapat dikumpulkan untuk membantu menghasilkan informasi total biaya produksi dalam periode tertentu.
Informasi biaya produksi juga dapat digunakan sebagai dasar untuk menghitung Harga Pokok Produksi, menentukan harga jual, menganalisis efisiensi produksi, dan mengevaluasi keuntungan perusahaan.
Perlu diperhatikan bahwa metode pengumpulan dan pembebanan biaya dapat berbeda sesuai karakteristik perusahaan dan kebijakan akuntansi yang digunakan. Oleh karena itu, struktur aplikasi sebaiknya disesuaikan dengan sistem biaya perusahaan.
14. Perhitungan Harga Pokok Produksi
Setelah biaya produksi diketahui, tahap berikutnya adalah menghitung Harga Pokok Produksi (HPP Produksi). Harga Pokok Produksi menunjukkan total biaya yang berkaitan dengan produk yang diselesaikan selama periode tertentu.
Pada perusahaan manufaktur, perhitungan HPP Produksi perlu mempertimbangkan adanya Barang Dalam Proses (BDP) atau Work in Process (WIP).
Hal ini karena tidak semua biaya produksi pada suatu periode langsung menghasilkan produk yang selesai. Sebagian produk mungkin masih dalam proses pada akhir periode.
Komponen Harga Pokok Produksi
Secara umum, perhitungan dapat mempertimbangkan:
- Persediaan awal barang dalam proses.
- Biaya produksi selama periode berjalan.
- Persediaan akhir barang dalam proses.
Formula sederhananya:
Harga Pokok Produksi = Persediaan Awal BDP + Biaya Produksi − Persediaan Akhir BDP
Contoh Perhitungan
Misalnya perusahaan memiliki:
- Persediaan awal BDP = Rp4.000.000
- Biaya produksi = Rp10.000.000
- Persediaan akhir BDP = Rp3.000.000
Maka:
HPP Produksi = Rp4.000.000 + Rp10.000.000 − Rp3.000.000
HPP Produksi = Rp11.000.000
Artinya, berdasarkan contoh tersebut, biaya yang berkaitan dengan produk yang diselesaikan selama periode tersebut adalah Rp11.000.000.
Fungsi Perhitungan HPP Produksi
Informasi Harga Pokok Produksi dapat membantu perusahaan:
- Mengetahui total biaya produk yang telah selesai.
- Menilai efisiensi proses produksi.
- Menentukan dasar perhitungan biaya produk.
- Membantu menentukan harga jual.
- Membantu menghitung laba kotor.
- Menilai nilai persediaan barang jadi.
- Menyediakan informasi untuk manajemen.
Dalam Aplikasi Akuntansi Manufaktur dengan Excel, data bahan baku, tenaga kerja langsung, BOP, serta persediaan BDP dapat digunakan sebagai dasar untuk membantu proses perhitungan HPP Produksi.
Dengan demikian, pengguna tidak perlu melakukan perhitungan secara terpisah menggunakan banyak file apabila seluruh data telah disusun dalam workbook yang saling terhubung.
Catatan: Perhitungan HPP Produksi perlu disesuaikan dengan metode akuntansi biaya dan kebijakan perusahaan. Formula di atas merupakan gambaran konsep dasar yang umum digunakan dalam pembahasan manufaktur.
15. Persediaan Bahan Baku
Persediaan Bahan Baku merupakan bagian penting dalam aktivitas perusahaan manufaktur. Bahan baku harus tersedia dalam jumlah yang cukup agar proses produksi dapat berjalan sesuai kebutuhan. Program Akuntansi Perusahaan Manufaktur Excel Melalui fitur persediaan bahan baku, perusahaan dapat membantu memantau pergerakan bahan mulai dari stok awal, pembelian, penggunaan untuk produksi, penyesuaian, hingga stok akhir.
Data Persediaan yang Dapat Dipantau
Fitur ini dapat mencatat:
- Stok awal.
- Pembelian.
- Pemakaian untuk produksi.
- Retur pembelian.
- Penyesuaian stok.
- Stok akhir.
Secara sederhana:
Stok Akhir = Stok Awal + Pembelian − Pemakaian ± Penyesuaian
Perhitungan tersebut dapat disesuaikan dengan transaksi retur dan kebijakan pencatatan perusahaan.
Kartu Stok Bahan Baku
Aplikasi dapat dilengkapi dengan Kartu Stok Bahan Baku untuk melihat riwayat pergerakan setiap bahan.
Contoh formatnya:
| Tanggal | No. Transaksi | Keterangan | Masuk | Keluar | Saldo |
| 01/09/2026 | Saldo Awal | Saldo awal | – | – | 1.000 |
| 03/09/2026 | PB-001 | Pembelian | 500 | – | 1.500 |
| 05/09/2026 | PRD-001 | Produksi | – | 300 | 1.200 |
| 08/09/2026 | PRD-002 | Produksi | – | 200 | 1.000 |
Dengan kartu stok, pengguna dapat mengetahui kapan bahan masuk, kapan digunakan, berapa jumlah yang keluar, dan berapa saldo yang tersisa.
Monitoring Minimum Stok
Data minimum stok yang telah dimasukkan pada Master Barang juga dapat digunakan untuk membantu memantau ketersediaan bahan.
Misalnya:
Minimum stok bahan = 100 kg
Jika saldo bahan turun menjadi 80 kg, pengguna dapat memberikan perhatian terhadap bahan tersebut dan mempertimbangkan kebutuhan pembelian kembali.
Manfaat Pengelolaan Persediaan Bahan Baku
Dengan pencatatan yang terstruktur, perusahaan dapat:
- Mengetahui jumlah bahan yang tersedia.
- Memantau penggunaan bahan produksi.
- Mengetahui riwayat pembelian.
- Membantu menghindari kekurangan bahan.
- Membantu mengidentifikasi bahan yang jarang digunakan.
- Memudahkan pemeriksaan pergerakan stok.
- Menyediakan data untuk perhitungan biaya produksi.
Dengan demikian, fitur persediaan bahan baku menjadi penghubung antara pembelian, gudang, produksi, dan akuntansi.
16. Persediaan Barang Jadi
Setelah proses produksi selesai, produk akan masuk ke dalam Persediaan Barang Jadi. Persediaan ini merupakan produk yang telah selesai diproduksi dan tersedia untuk dijual atau dikirim kepada pelanggan. Program Akuntansi Perusahaan Manufaktur Excel Fitur Persediaan Barang Jadi digunakan untuk membantu perusahaan memantau jumlah produk yang masuk dari proses produksi dan jumlah produk yang keluar akibat penjualan maupun transaksi lainnya.
Pergerakan Persediaan Barang Jadi
Beberapa transaksi yang dapat dicatat antara lain:
- Produksi masuk.
- Penjualan keluar.
- Retur penjualan.
- Penyesuaian stok.
- Stok awal.
- Stok akhir.
Secara sederhana:
Stok Akhir = Stok Awal + Produksi Masuk − Penjualan Keluar ± Penyesuaian
Produksi Masuk
Ketika proses produksi telah selesai, produk jadi dapat dicatat sebagai barang masuk ke gudang barang jadi.
Contohnya:
Perusahaan menyelesaikan produksi sebanyak 500 unit produk A.
Maka:
Persediaan Barang Jadi bertambah 500 unit.
Data tersebut dapat dikaitkan dengan nomor produksi sehingga perusahaan dapat menelusuri asal produk yang masuk ke gudang.
Penjualan Keluar
Ketika produk dijual kepada customer, jumlah persediaan barang jadi akan berkurang.
Contohnya:
- Saldo barang jadi = 500 unit.
- Penjualan = 150 unit.
Maka saldo menjadi:
500 − 150 = 350 unit
Transaksi penjualan juga dapat berkaitan dengan pencatatan pendapatan dan, sesuai sistem akuntansi yang digunakan, pengakuan harga pokok penjualan.
Retur Penjualan
Apabila pelanggan mengembalikan produk, transaksi retur dapat digunakan untuk mencatat barang yang kembali ke perusahaan.
Jumlah barang yang dikembalikan dapat menambah kembali persediaan apabila barang tersebut memenuhi kondisi untuk diterima kembali sebagai persediaan.
Penyesuaian Stok
Penyesuaian dapat digunakan apabila terdapat perbedaan antara stok menurut catatan dengan hasil pemeriksaan fisik.
Penyesuaian dapat terjadi karena:
- Selisih hasil stock opname.
- Kerusakan produk.
- Kehilangan.
- Kesalahan pencatatan.
- Faktor lainnya.
Setiap penyesuaian sebaiknya dicatat dengan keterangan yang jelas agar mudah ditelusuri.
Dengan kartu stok tersebut, pengguna dapat melihat pergerakan barang jadi berdasarkan tanggal dan nomor transaksi.
Manfaat Pengelolaan Persediaan Barang Jadi
Fitur ini membantu perusahaan untuk:
- Mengetahui jumlah produk siap jual.
- Memantau hasil produksi.
- Mengetahui jumlah produk yang telah terjual.
- Memantau retur.
- Membantu melakukan stock opname.
- Mengetahui riwayat pergerakan produk.
- Membantu menghindari kelebihan atau kekurangan stok.
- Menyediakan informasi persediaan untuk kebutuhan manajemen.
Dengan demikian, pengelolaan persediaan barang jadi melengkapi siklus manufaktur mulai dari bahan baku → produksi → barang jadi → penjualan dan menjadi salah satu sumber informasi penting dalam penyusunan laporan persediaan serta laporan keuangan.
18. Piutang Usaha
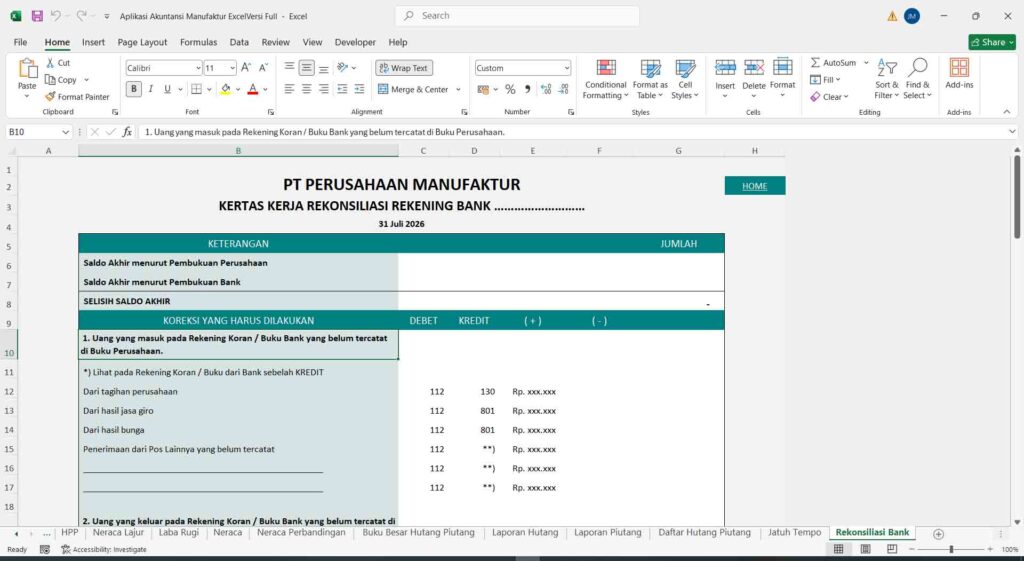
Piutang Usaha merupakan tagihan perusahaan kepada pelanggan yang timbul karena adanya penjualan secara kredit. Bagi perusahaan manufaktur, pengelolaan piutang penting untuk memastikan setiap penjualan kredit dapat dipantau sampai pelanggan melakukan pembayaran. Program Akuntansi Perusahaan Manufaktur Excel Melalui fitur piutang usaha, pengguna dapat mengetahui pelanggan yang masih memiliki kewajiban pembayaran, jumlah tagihan, tanggal jatuh tempo, serta pembayaran yang telah diterima.
Informasi Piutang yang Dapat Dikelola
Fitur ini dapat mencatat dan memonitor:
- Nama pelanggan.
- Nomor invoice.
- Tanggal invoice.
- Tanggal jatuh tempo.
- Nilai invoice.
- Pembayaran.
- Saldo piutang.
- Status pembayaran.
- Keterangan.
Monitoring Jatuh Tempo
Informasi tanggal jatuh tempo dapat membantu bagian keuangan mengetahui tagihan yang:
- Belum jatuh tempo.
- Jatuh tempo.
- Sudah melewati jatuh tempo.
Dengan informasi tersebut, perusahaan dapat melakukan tindak lanjut kepada pelanggan yang belum menyelesaikan pembayaran.
Contoh Perhitungan Piutang
Misalnya perusahaan melakukan penjualan kredit kepada Customer A sebesar Rp10.000.000.
Customer kemudian membayar sebesar Rp6.000.000.
Maka:
Piutang Awal = Rp10.000.000
Pembayaran = Rp6.000.000
Saldo Piutang = Rp4.000.000
Sisa Rp4.000.000 tersebut masih menjadi tagihan kepada pelanggan.
Laporan Piutang
Laporan piutang dapat membantu perusahaan mengetahui:
- Daftar pelanggan yang memiliki piutang.
- Total piutang.
- Invoice yang belum lunas.
- Piutang berdasarkan jatuh tempo.
- Pembayaran pelanggan.
- Saldo piutang masing-masing customer.
Dengan demikian, fitur piutang dapat membantu perusahaan melakukan monitoring tagihan dan arus penerimaan kas secara lebih terstruktur.
19. Utang Usaha
Utang Usaha merupakan kewajiban perusahaan kepada supplier yang timbul karena pembelian barang atau bahan secara kredit. Dalam perusahaan manufaktur, utang usaha sering berkaitan dengan pembelian bahan baku, bahan penolong, perlengkapan produksi, maupun kebutuhan operasional lainnya. Program Akuntansi Perusahaan Manufaktur Excel Fitur utang usaha digunakan untuk membantu perusahaan mencatat kewajiban sejak transaksi pembelian terjadi hingga pembayaran dilakukan.
Informasi Utang yang Dapat Dikelola
Data utang dapat mencakup:
- Kode supplier.
- Nama supplier.
- Nomor invoice.
- Tanggal invoice.
- Tanggal jatuh tempo.
- Nilai utang.
- Pembayaran.
- Saldo utang.
- Status pembayaran.
- Keterangan.
Contoh Perhitungan Utang
Misalnya perusahaan membeli bahan baku secara kredit dari Supplier A senilai Rp15.000.000.
Perusahaan kemudian membayar sebesar Rp10.000.000.
Maka:
Utang Awal = Rp15.000.000
Pembayaran = Rp10.000.000
Saldo Utang = Rp5.000.000
Nilai Rp5.000.000 masih menjadi kewajiban perusahaan kepada supplier.
Monitoring Jatuh Tempo Utang
Fitur ini dapat membantu bagian keuangan memantau kewajiban berdasarkan tanggal pembayaran.
Dengan demikian, perusahaan dapat mengetahui utang yang:
- Belum jatuh tempo.
- Segera jatuh tempo.
- Telah jatuh tempo.
- Sudah lunas.
Informasi tersebut penting untuk membantu perencanaan kas dan menghindari keterlambatan pembayaran kepada supplier.
Hubungan dengan Pembelian
Secara sederhana, alur transaksi dapat digambarkan:
Pembelian Kredit → Utang Usaha → Pembayaran → Saldo Utang Berkurang
Dengan adanya pencatatan yang terstruktur, perusahaan dapat mengetahui jumlah kewajiban kepada masing-masing supplier dan total utang usaha pada periode tertentu.
20. Kas dan Bank
Kas dan Bank digunakan untuk mencatat berbagai transaksi penerimaan dan pengeluaran dana perusahaan. Program Akuntansi Perusahaan Manufaktur Excel Pengelolaan kas dan bank sangat penting karena hampir seluruh aktivitas perusahaan manufaktur berhubungan dengan arus dana, seperti pembelian bahan baku, pembayaran supplier, penerimaan dari customer, pembayaran gaji, biaya listrik, biaya operasional, dan transaksi lainnya.
Transaksi yang Dapat Dicatat
Fitur kas dan bank dapat digunakan untuk mencatat:
- Kas masuk.
- Kas keluar.
- Transfer antar rekening.
- Pembayaran supplier.
- Penerimaan customer.
- Pembayaran beban operasional.
- Pembayaran gaji.
- Pengeluaran produksi.
- Transaksi lainnya.
Kas Masuk
Kas masuk dapat berasal dari berbagai sumber, misalnya:
- Penjualan tunai.
- Pelunasan piutang.
- Penerimaan lainnya.
- Setoran modal.
- Penerimaan operasional lainnya.
Kas Keluar
Kas keluar dapat digunakan untuk mencatat:
- Pembelian bahan baku.
- Pembayaran utang supplier.
- Pembayaran gaji.
- Pembayaran listrik.
- Biaya transportasi.
- Biaya administrasi.
- Biaya operasional lainnya.
Transfer Kas dan Bank
Perusahaan juga dapat melakukan transfer dari kas ke bank atau antar rekening bank.
Transaksi tersebut perlu dicatat dengan benar agar tidak dianggap sebagai pendapatan atau beban, melainkan sebagai perpindahan dana antar akun kas dan bank.
Monitoring Saldo
Dengan pencatatan kas dan bank, pengguna dapat membantu memantau:
- Saldo kas.
- Saldo masing-masing rekening bank.
- Total penerimaan.
- Total pengeluaran.
- Mutasi kas dan bank.
Informasi ini dapat menjadi salah satu dasar untuk penyusunan laporan arus kas dan membantu manajemen memantau kondisi likuiditas perusahaan.
21. Jurnal Akuntansi
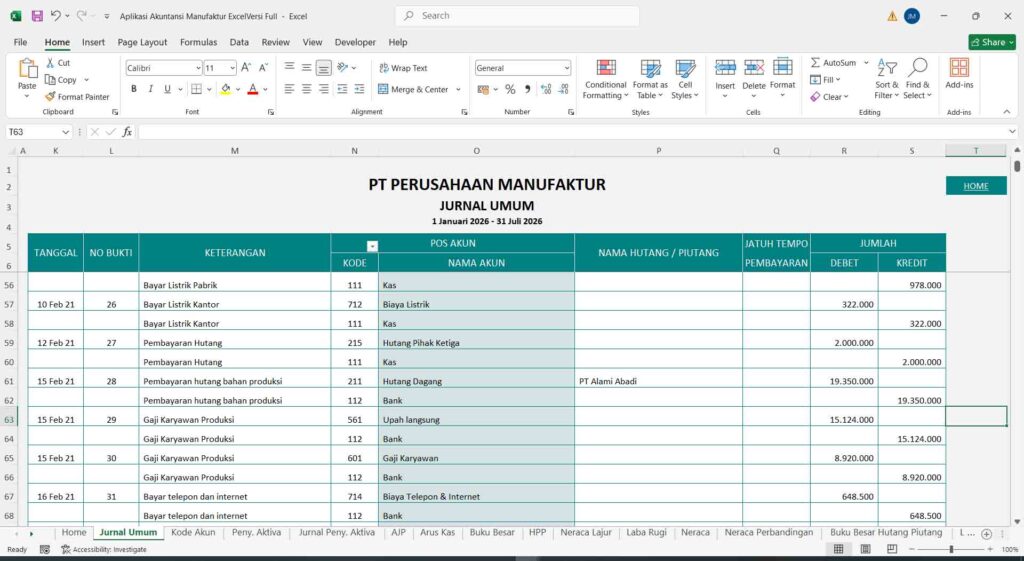
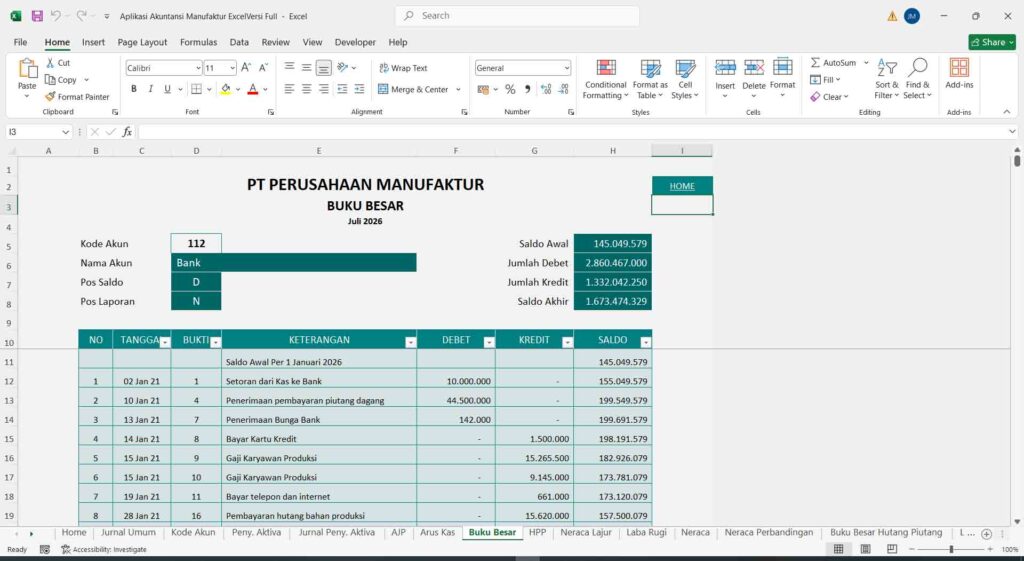
Jurnal Akuntansi merupakan catatan transaksi yang menunjukkan akun yang didebit dan dikredit berdasarkan transaksi perusahaan. Program Akuntansi Perusahaan Manufaktur Excel Dalam aplikasi akuntansi manufaktur dengan Excel, transaksi yang telah dimasukkan dapat digunakan sebagai dasar untuk membantu penyusunan jurnal sesuai struktur akun dan aturan pencatatan yang digunakan perusahaan.
Jurnal menjadi salah satu penghubung penting antara transaksi operasional dengan laporan akuntansi.
Contoh Jurnal Pembelian Bahan Baku secara Kredit
Misalnya perusahaan membeli bahan baku senilai Rp10.000.000 secara kredit.
Pencatatannya secara konsep:
Debit: Persediaan Bahan Baku Rp10.000.000
Kredit: Utang Usaha Rp10.000.000
Artinya, persediaan bahan baku bertambah dan kewajiban perusahaan kepada supplier juga bertambah.
Contoh Jurnal Penjualan Produk
Misalnya perusahaan melakukan penjualan produk secara kredit sebesar Rp20.000.000.
Secara konsep:
Debit: Piutang Usaha Rp20.000.000
Kredit: Penjualan Rp20.000.000
Jika penjualan dilakukan secara tunai:
Debit: Kas Rp20.000.000
Kredit: Penjualan Rp20.000.000
Dalam sistem akuntansi yang mencatat HPP secara bersamaan, transaksi penjualan juga perlu disertai pencatatan harga pokok penjualan sesuai nilai persediaan yang keluar.
Fungsi Jurnal
Jurnal dapat digunakan sebagai dasar untuk:
- Buku besar.
- Neraca saldo.
- Laporan laba rugi.
- Neraca.
- Laporan arus kas.
- Analisis transaksi.
- Rekonsiliasi dan pemeriksaan data.
Dengan demikian, jurnal menjadi bagian penting dalam alur:
Transaksi → Jurnal → Buku Besar → Neraca Saldo → Laporan Keuangan
Struktur jurnal dalam aplikasi harus disesuaikan dengan jenis transaksi dan kebijakan akuntansi perusahaan.
22. Buku Besar
Buku Besar digunakan untuk mengelompokkan transaksi berdasarkan masing-masing akun. Jika jurnal mencatat transaksi secara kronologis, buku besar membantu pengguna melihat seluruh mutasi yang terjadi pada akun tertentu. Program Akuntansi Perusahaan Manufaktur Excel Dengan buku besar, perusahaan dapat mengetahui pergerakan akun seperti kas, bank, piutang, persediaan, utang, penjualan, beban, dan akun produksi.
Informasi Buku Besar
Buku besar dapat menampilkan:
- Tanggal.
- Nomor transaksi.
- Keterangan.
- Debit.
- Kredit.
- Saldo.
Contohnya, pengguna dapat memilih akun Kas untuk melihat seluruh transaksi yang menyebabkan kas bertambah atau berkurang dalam periode tertentu.
Contoh Mutasi Buku Besar
| Tanggal | No. Transaksi | Keterangan | Debit | Kredit | Saldo |
| 01/09/2026 | SAL-001 | Saldo awal | 10.000.000 | – | 10.000.000 |
| 03/09/2026 | PJ-001 | Penjualan | 5.000.000 | – | 15.000.000 |
| 05/09/2026 | PB-001 | Pembayaran supplier | – | 3.000.000 | 12.000.000 |
Dari tabel tersebut, pengguna dapat melihat bagaimana saldo akun berubah berdasarkan transaksi yang terjadi.
Manfaat Buku Besar
Buku besar membantu:
- Mengetahui mutasi setiap akun.
- Memeriksa transaksi berdasarkan akun.
- Mengetahui saldo akun.
- Menjadi dasar penyusunan neraca saldo.
- Membantu proses pemeriksaan transaksi.
- Memudahkan analisis keuangan.
Dengan adanya buku besar, data transaksi yang sebelumnya tersebar dalam jurnal dapat dikelompokkan berdasarkan akun sehingga lebih mudah dianalisis.
23. Neraca Saldo
Neraca Saldo merupakan laporan yang menampilkan saldo seluruh akun dalam periode tertentu sebelum digunakan dalam penyusunan laporan keuangan.
Neraca saldo dapat membantu pengguna memeriksa apakah total saldo debit dan kredit dari akun-akun yang dicatat telah seimbang berdasarkan sistem pencatatan berpasangan.
Informasi Neraca Saldo
Contoh kolom yang dapat digunakan:
| Kode Akun | Nama Akun | Debit | Kredit |
| 1101 | Kas | Rp10.000.000 | – |
| 1102 | Bank | Rp25.000.000 | – |
| 1201 | Persediaan Bahan Baku | Rp15.000.000 | – |
| 2101 | Utang Usaha | – | Rp8.000.000 |
| 3101 | Modal | – | Rp30.000.000 |
| 4101 | Penjualan | – | Rp12.000.000 |
| Total | Rp50.000.000 | Rp50.000.000 |
Apabila pencatatan telah dilakukan dengan sistem debit dan kredit yang seimbang, total debit dan kredit pada neraca saldo akan memiliki nilai yang sama.
Fungsi Neraca Saldo
Neraca saldo dapat membantu:
- Melihat saldo seluruh akun.
- Memeriksa keseimbangan debit dan kredit.
- Menjadi dasar penyusunan laporan keuangan.
- Membantu menemukan kemungkinan kesalahan pencatatan.
- Memudahkan proses pemeriksaan data akuntansi.
Neraca saldo menjadi salah satu tahapan penting dalam alur pengolahan data:
Jurnal → Buku Besar → Neraca Saldo → Laporan Keuangan
24. Laporan Laba Rugi
Laporan Laba Rugi digunakan untuk mengetahui kinerja keuangan perusahaan selama periode tertentu. Laporan ini menunjukkan pendapatan, harga pokok penjualan, beban, serta hasil akhir berupa laba atau rugi. Program Akuntansi Perusahaan Manufaktur Excel Bagi perusahaan manufaktur, laporan laba rugi sangat penting karena dapat membantu manajemen mengetahui apakah aktivitas produksi dan penjualan menghasilkan keuntungan.
Komponen Laporan Laba Rugi
Laporan dapat menampilkan:
- Penjualan.
- Harga Pokok Penjualan (HPP).
- Laba kotor.
- Beban operasional.
- Laba usaha.
- Pendapatan lainnya.
- Beban lainnya.
- Laba bersih.
Penjualan
Penjualan menunjukkan pendapatan yang diperoleh perusahaan dari produk yang dijual selama periode tertentu, sesuai dasar pengakuan yang digunakan dalam sistem akuntansi perusahaan.
Harga Pokok Penjualan
Harga Pokok Penjualan (HPP) menunjukkan biaya yang terkait dengan produk yang telah terjual.
HPP menjadi komponen penting dalam menentukan laba kotor.
Laba Kotor
Secara sederhana:
Penjualan − HPP = Laba Kotor
Misalnya:
- Penjualan = Rp100.000.000
- HPP = Rp60.000.000
Maka:
Laba Kotor = Rp40.000.000
Beban Operasional
Setelah laba kotor diperoleh, perusahaan memperhitungkan berbagai beban operasional.
Contohnya:
- Beban gaji.
- Beban listrik.
- Beban administrasi.
- Beban pemasaran.
- Beban transportasi.
- Beban penyusutan.
- Beban operasional lainnya.
Laba Bersih
Secara sederhana:
Laba Kotor − Beban Operasional ± Pendapatan/Beban Lainnya = Laba Bersih
Informasi laba bersih dapat digunakan manajemen untuk mengevaluasi kinerja perusahaan dan mengambil keputusan bisnis.
Dengan aplikasi Excel, laporan laba rugi dapat disusun berdasarkan data transaksi dan saldo akun yang telah diproses melalui jurnal, buku besar, dan neraca saldo.
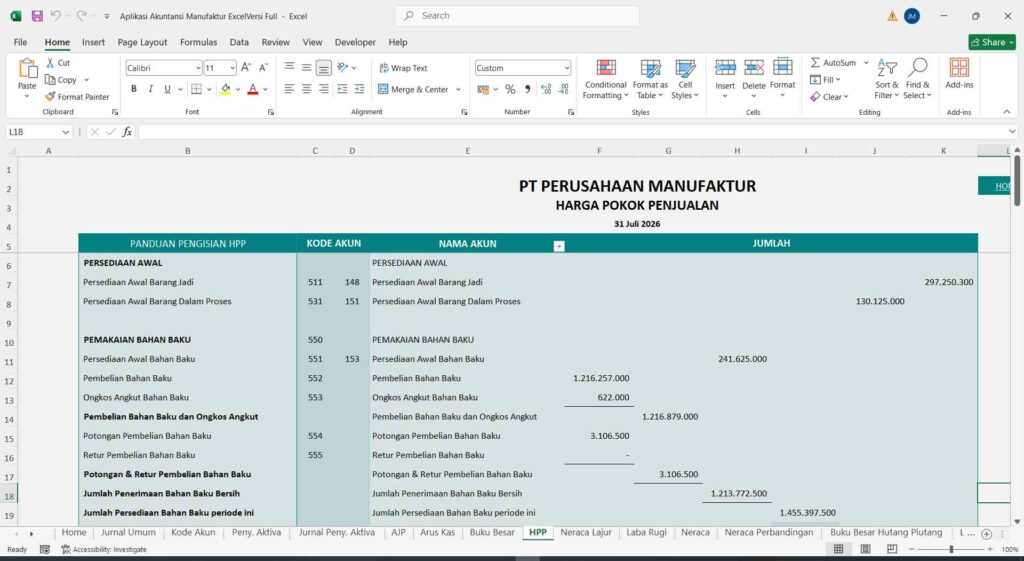
25. Laporan Harga Pokok Penjualan
Laporan Harga Pokok Penjualan (HPP) digunakan untuk mengetahui biaya perolehan produk yang telah terjual selama periode tertentu. Program Akuntansi Perusahaan Manufaktur Excel Dalam perusahaan manufaktur, perhitungan HPP penjualan berkaitan erat dengan persediaan barang jadi dan Harga Pokok Produksi.
Produk yang selesai diproduksi akan menjadi persediaan barang jadi. Ketika produk tersebut dijual, biaya produknya kemudian menjadi bagian dari Harga Pokok Penjualan.
Komponen Perhitungan HPP
Secara umum, komponen yang dapat digunakan meliputi:
- Persediaan awal barang jadi.
- Harga Pokok Produksi.
- Persediaan akhir barang jadi.
Formula sederhananya:
HPP = Persediaan Awal Barang Jadi + Harga Pokok Produksi − Persediaan Akhir Barang Jadi
Contoh Perhitungan
Misalnya perusahaan memiliki:
- Persediaan awal barang jadi = Rp20.000.000
- Harga Pokok Produksi = Rp80.000.000
- Persediaan akhir barang jadi = Rp25.000.000
Maka:
HPP = Rp20.000.000 + Rp80.000.000 − Rp25.000.000
HPP = Rp75.000.000
Artinya, berdasarkan data tersebut, nilai biaya produk yang tersedia untuk dijual yang menjadi HPP selama periode tersebut adalah Rp75.000.000.
Hubungan HPP dengan Laba Rugi
HPP menjadi salah satu komponen utama dalam laporan laba rugi.
Secara sederhana:
Penjualan − HPP = Laba Kotor
Misalnya:
Penjualan = Rp120.000.000
HPP = Rp75.000.000
Maka:
Laba Kotor = Rp45.000.000
Setelah itu, perusahaan masih perlu memperhitungkan beban operasional dan komponen pendapatan atau beban lainnya untuk memperoleh laba bersih.
Hubungan HPP dengan Produksi dan Persediaan
Perhitungan HPP penjualan tidak berdiri sendiri. Data tersebut berkaitan dengan beberapa proses sebelumnya:
Bahan Baku → Produksi → Harga Pokok Produksi → Barang Jadi → Penjualan → HPP → Laba Rugi
Oleh karena itu, pencatatan persediaan bahan baku, biaya produksi, barang dalam proses, barang jadi, dan transaksi penjualan perlu dilakukan secara konsisten agar informasi HPP yang dihasilkan dapat digunakan dengan baik. Program Akuntansi Perusahaan Manufaktur Excel Dalam aplikasi Excel, laporan HPP dapat menjadi salah satu laporan penting untuk membantu bagian accounting dan manajemen memahami biaya produk yang telah terjual serta hubungannya dengan laba perusahaan.
Catatan: Formula HPP di atas merupakan konsep dasar. Penerapan sebenarnya perlu disesuaikan dengan metode penilaian persediaan, sistem pencatatan, dan kebijakan akuntansi yang digunakan perusahaan.